549 mln zł zainwestowane w 48 transakcjach – tak wygląda bilans drugiego kwartału 2025 roku na polskim rynku venture capital według najnowszego raportu PFR Ventures i Inovo VC. Po wielu miesiącach stagnacji i niepewności w branży inwestycyjnej, dane mogą napawać optymizmem. Ale czy rzeczywiście mamy do czynienia z początkiem trwałego ożywienia?
Liczby lepsze niż w Q1, ale dalekie od rekordów
549 mln zł to wynik wyraźnie lepszy niż 360 mln zł z Q1 2025. Dodatkowo, liczba liczba transakcji wzrosła z 36 (Q1) do 48. Mediana rundy wyniosła 1,65 mln zł, co oznacza, że większość transakcji to wciąż niewielkie kwoty – typowe dla rund pre-seed i seed.
Największe rundy (w tym dla Aether Biomedical i Talkie.ai) odpowiadają za dużą część całkowitej kwoty – bez nich wynik wyglądałby dużo mniej spektakularnie. W rzeczywistości, jak zauważa sam PFR Ventures, prawie 2/3 inwestycji miało wartość poniżej 2 mln zł.
– Runda Spacelift to dowód na to, że można zbudować firmę głęboko osadzoną w polskim ekosystemie, ale grającą o globalne stawki. Ich zespół ma wszystkie cechy kandydata na kolejnego polskiego jednorożca. Ambitni przedsiębiorcy mają dziś coraz więcej opcji. Pieniądz wraca i narasta dynamika. Jesteśmy w czasie nowej gorączki złota wraz z AI – wykorzystajmy to, koszt alternatywny jest za wysoki – sygnalizuje Karol Lasota, partner w Inovo.vc.
Dominują fundusze z udziałem PFR – prywatnego kapitału nadal za mało
Ponad połowa rund została zrealizowana z udziałem funduszy, które korzystają z publicznego finansowania PFR. To dobrze, że państwowy kapitał napędza ekosystem w trudnym czasie. Z drugiej strony – nadal brakuje większego zaangażowania prywatnych funduszy i inwestorów zagranicznych. Wciąż mamy więc do czynienia z rynkiem zależnym od wsparcia publicznego, co rodzi pytania o jego długoterminową odporność i zdolność do samodzielnego rozwoju.
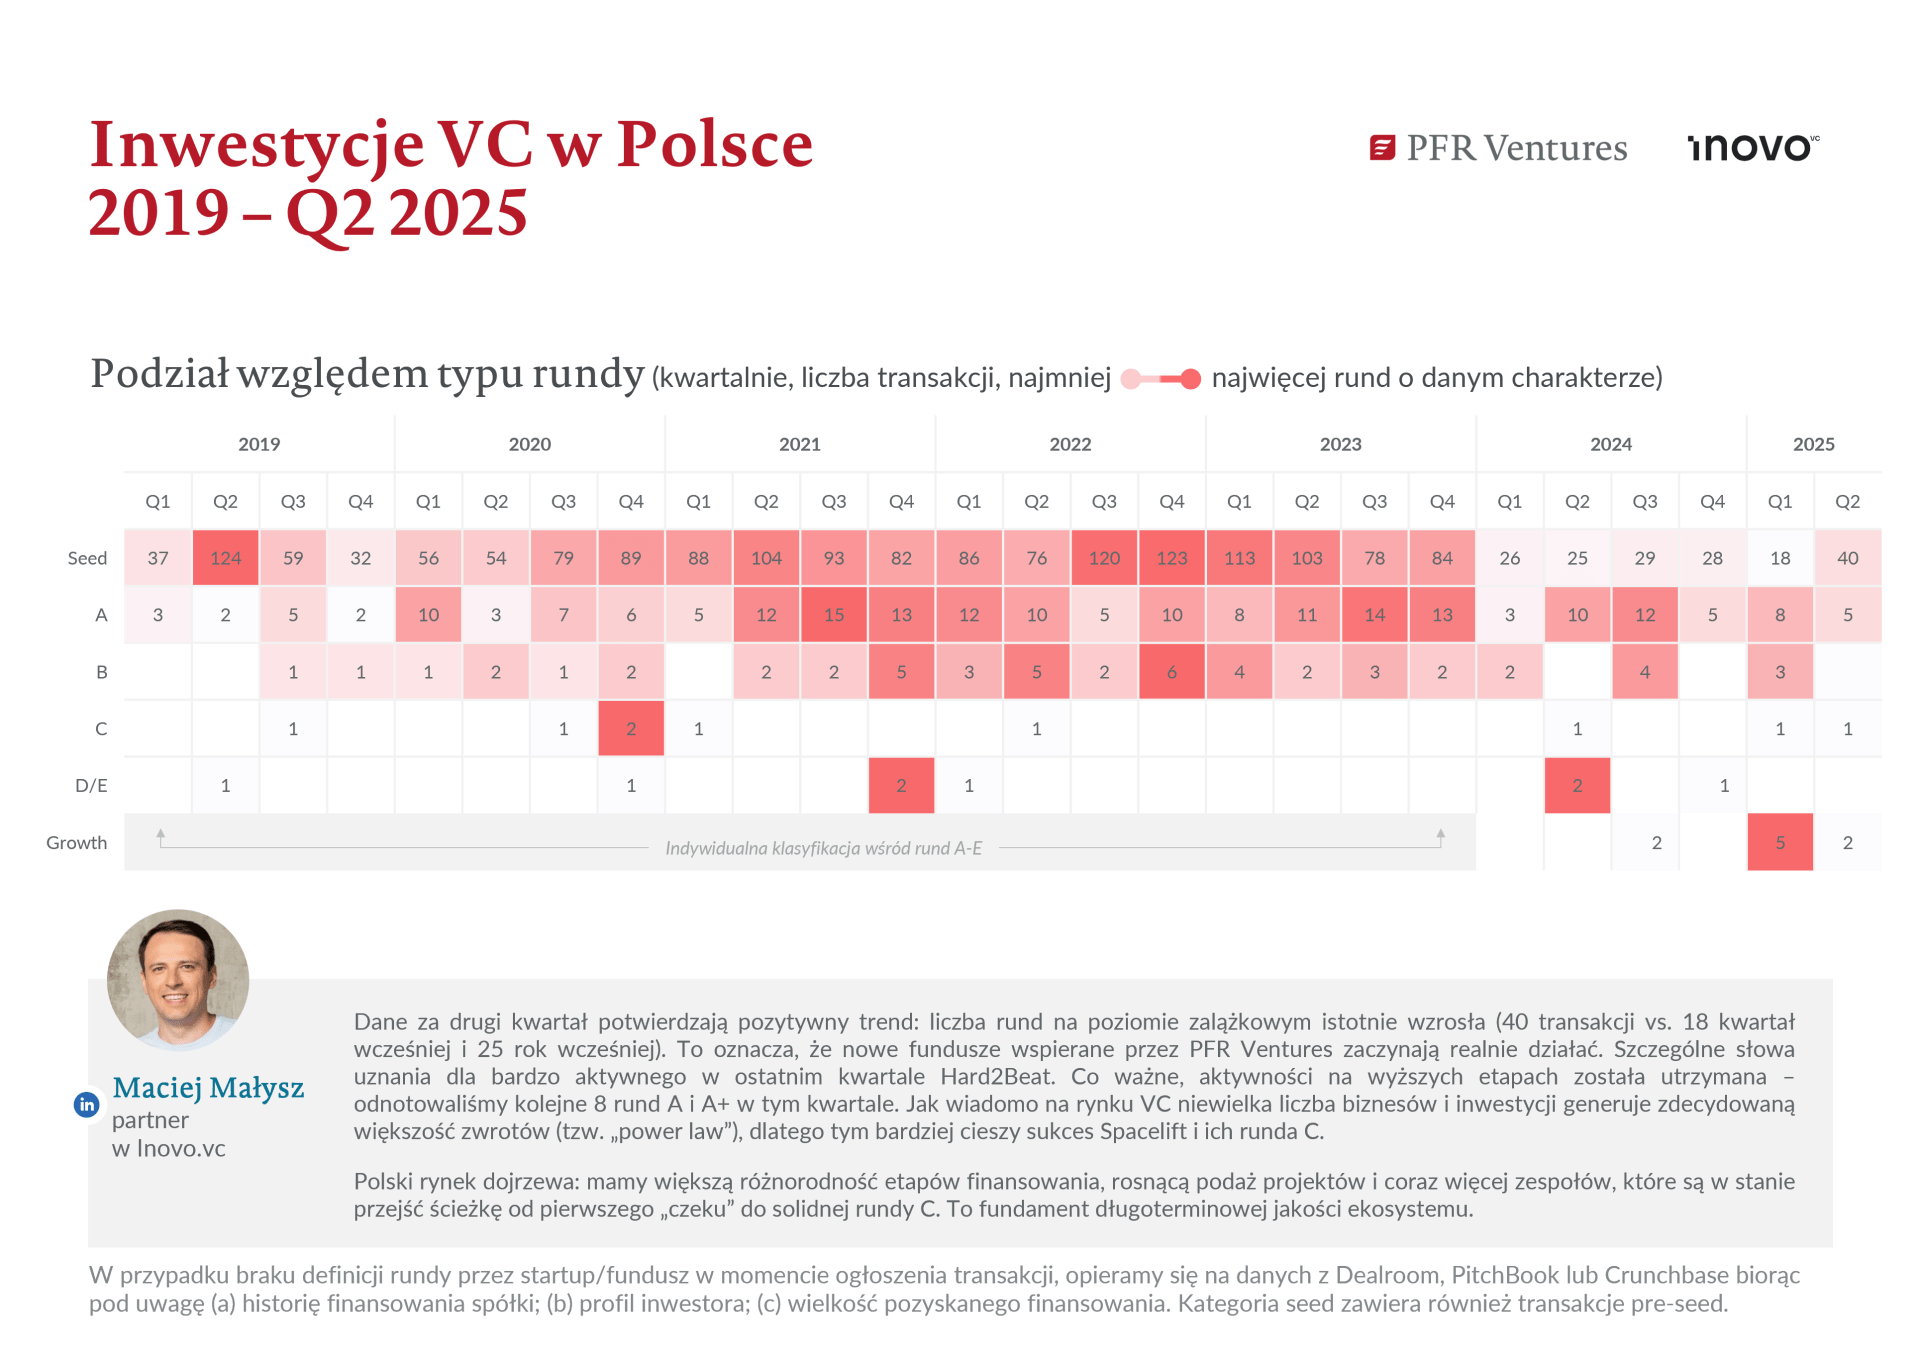
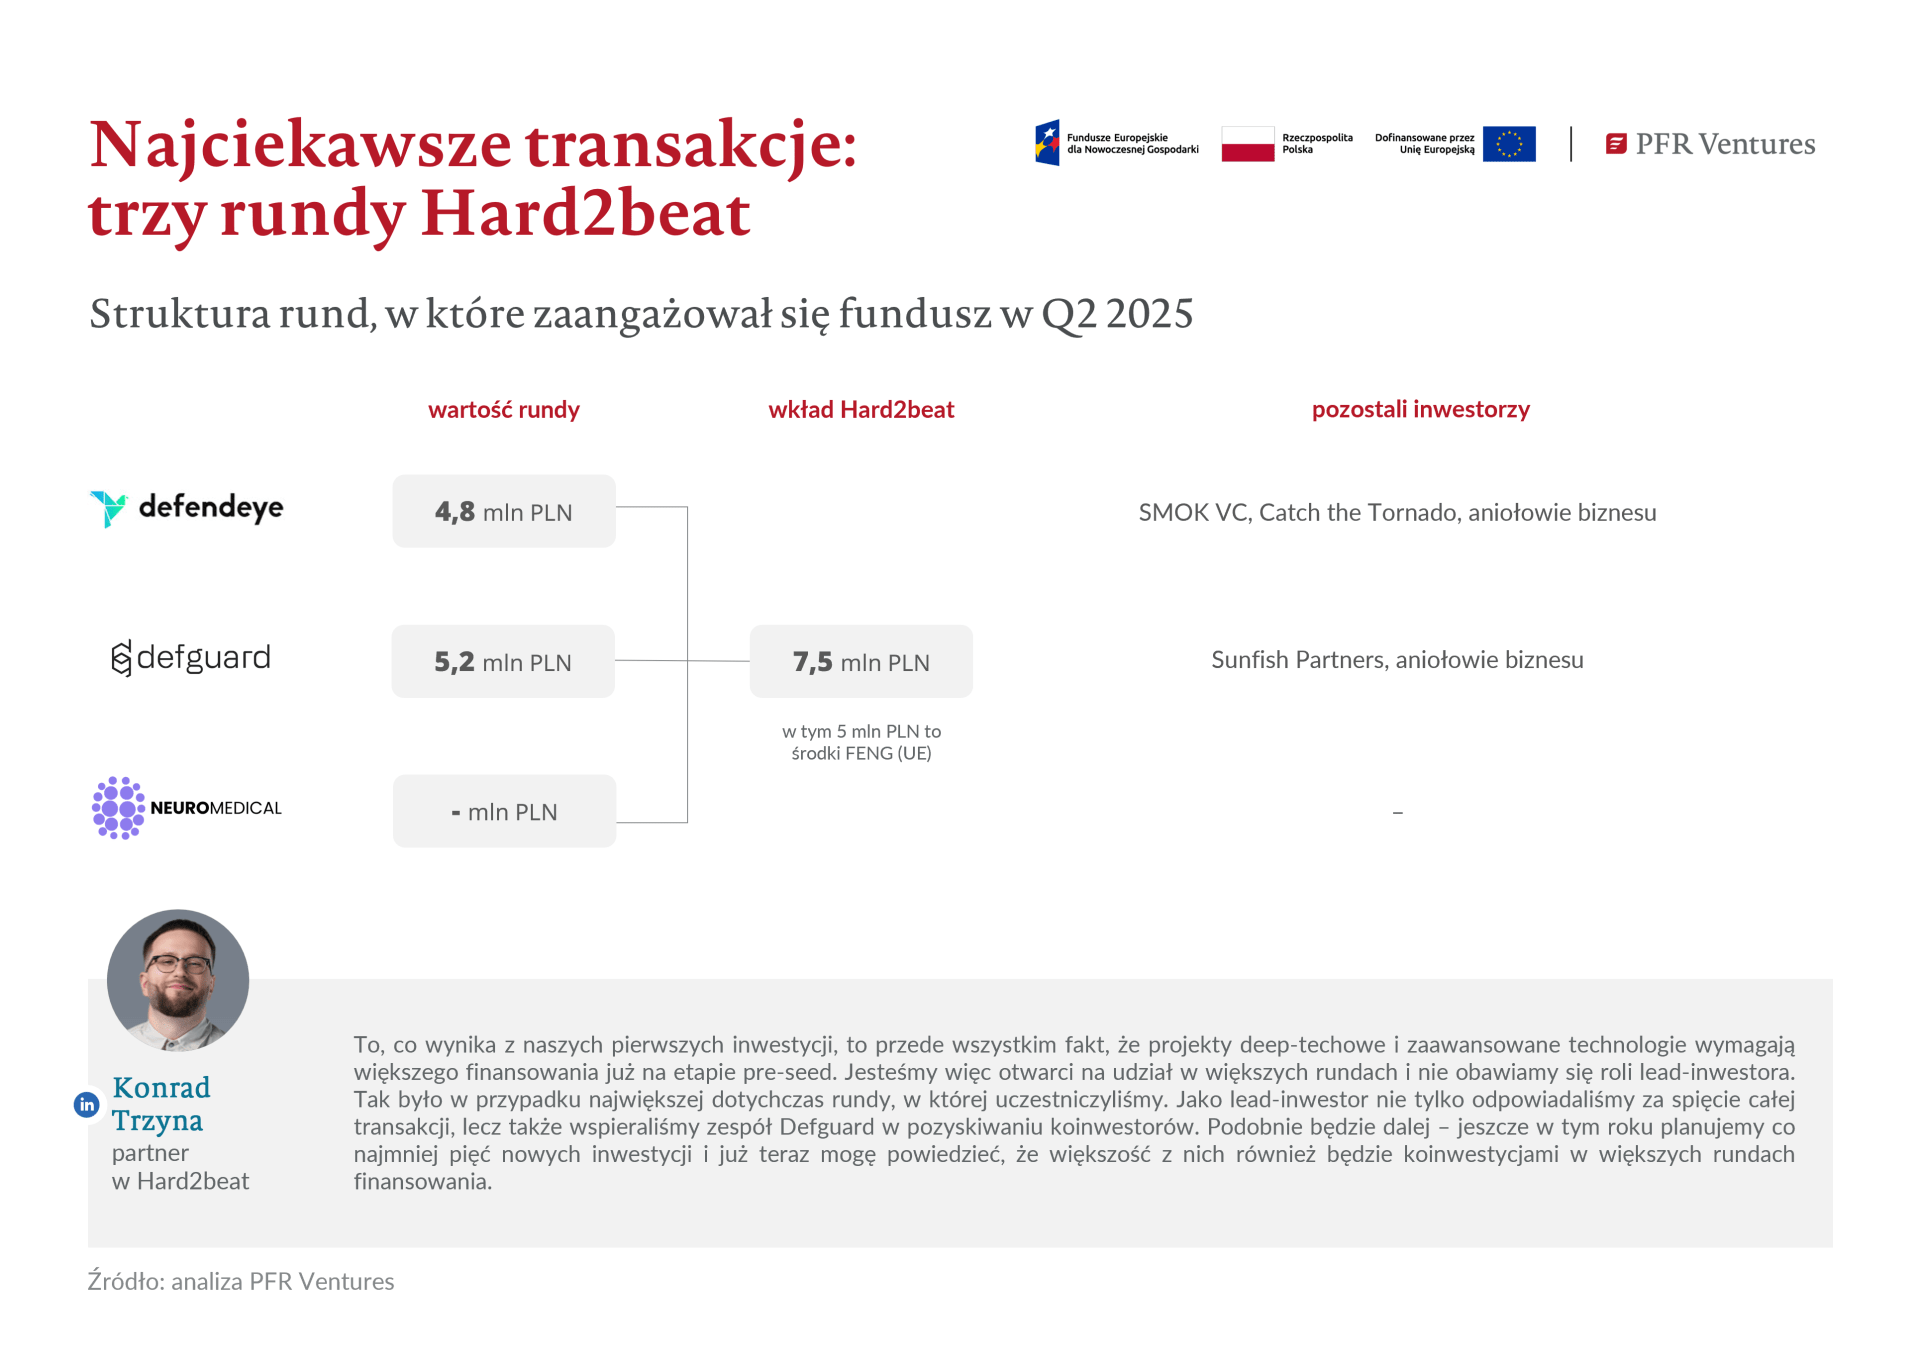
– Pierwszy raz od końca 2023 roku przebiliśmy pułap 30 rund zalążkowych – w drugim kwartale mamy ich aż 40. Jednocześnie w trzech z nich znalazł się kapitał unijny (FENG). Biorąc pod uwagę, że w najbliższych miesiącach liczba transakcji, w których obecne będą środki unijne istotnie się zwiększy, ożywienie tego rynku jest dopiero przed nami – komentuje Aleksander Mokrzycki, wiceprezes PFR Ventures.
Czy inwestorzy wracają do odważniejszych decyzji?
Raport wskazuje na zwiększone zainteresowanie rundami typu late seed i seria A, ale nie ma tu mowy o boomie. Zdecydowana większość transakcji dotyczy startupów we wczesnej fazie, a duże rundy (>10 mln zł) to wciąż wyjątek, nie reguła. Nieco więcej optymizmu budzi fakt, że inwestycje obejmują coraz częściej firmy z potencjałem ekspansji zagranicznej i skalowania. Pojawiają się też gorące sektory : AI, medtech, deeptech, sustainability. Jednak bez większych, bardziej odważnych rund seria B i wyżej, trudno będzie mówić o prawdziwym dojrzewaniu rynku.
A jak wygląda kontekst europejski?
Według raportu Atomico “State of European Tech 2024”:
europejski rynek VC wciąż odbudowuje się po silnym spadku z lat 2022–2023,
w H1 2025 w Europie Zachodniej zainwestowano ok. 26 mld euro, z czego tylko ok. 1% przypadło na region CEE (Central and Eastern Europe),
największe rundy koncentrują się w UK, Niemczech i Francji, a Polska wciąż pozostaje na marginesie dużych transakcji.
Mimo że CEE uznawany jest za region z potencjałem, brakuje ugruntowanych funduszy growth-stage oraz międzynarodowych LP gotowych inwestować w startupy z naszego regionu.
Aby zapewnić jak najlepsze wrażenia, korzystamy z technologii, takich jak pliki cookie, do przechowywania i/lub uzyskiwania dostępu do informacji o urządzeniu. Zgoda na te technologie pozwoli nam przetwarzać dane, takie jak zachowanie podczas przeglądania lub unikalne identyfikatory na tej stronie. Brak wyrażenia zgody lub wycofanie zgody może niekorzystnie wpłynąć na niektóre cechy i funkcje.
Funkcjonalne
Zawsze aktywne
Przechowywanie lub dostęp do danych technicznych jest ściśle konieczny do uzasadnionego celu umożliwienia korzystania z konkretnej usługi wyraźnie żądanej przez subskrybenta lub użytkownika, lub wyłącznie w celu przeprowadzenia transmisji komunikatu przez sieć łączności elektronicznej.
Preferencje
Przechowywanie lub dostęp techniczny jest niezbędny do uzasadnionego celu przechowywania preferencji, o które nie prosi subskrybent lub użytkownik.
Statystyka
Przechowywanie techniczne lub dostęp, który jest używany wyłącznie do celów statystycznych.Przechowywanie techniczne lub dostęp, który jest używany wyłącznie do anonimowych celów statystycznych. Bez wezwania do sądu, dobrowolnego podporządkowania się dostawcy usług internetowych lub dodatkowych zapisów od strony trzeciej, informacje przechowywane lub pobierane wyłącznie w tym celu zwykle nie mogą być wykorzystywane do identyfikacji użytkownika.
Marketing
Przechowywanie lub dostęp techniczny jest wymagany do tworzenia profili użytkowników w celu wysyłania reklam lub śledzenia użytkownika na stronie internetowej lub na kilku stronach internetowych w podobnych celach marketingowych.